Assine nossa newsletter e fique por dentro de tudo que rola na sua região.

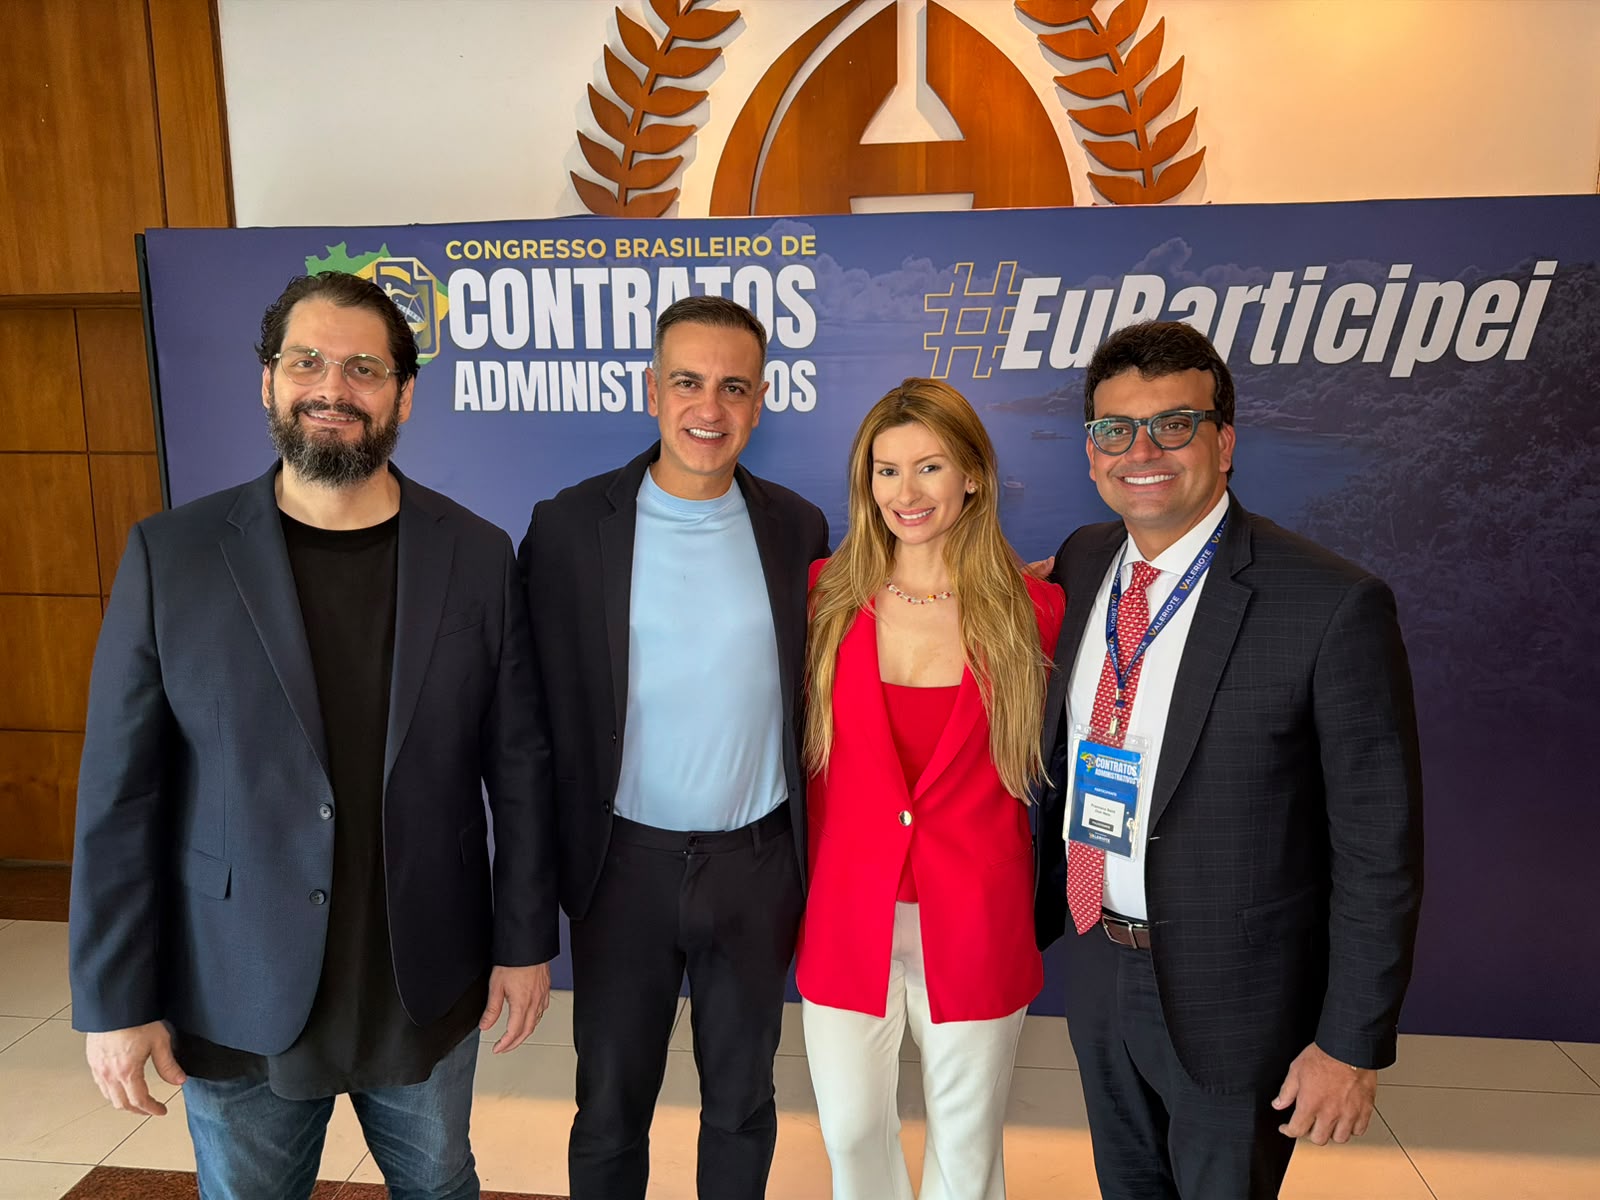
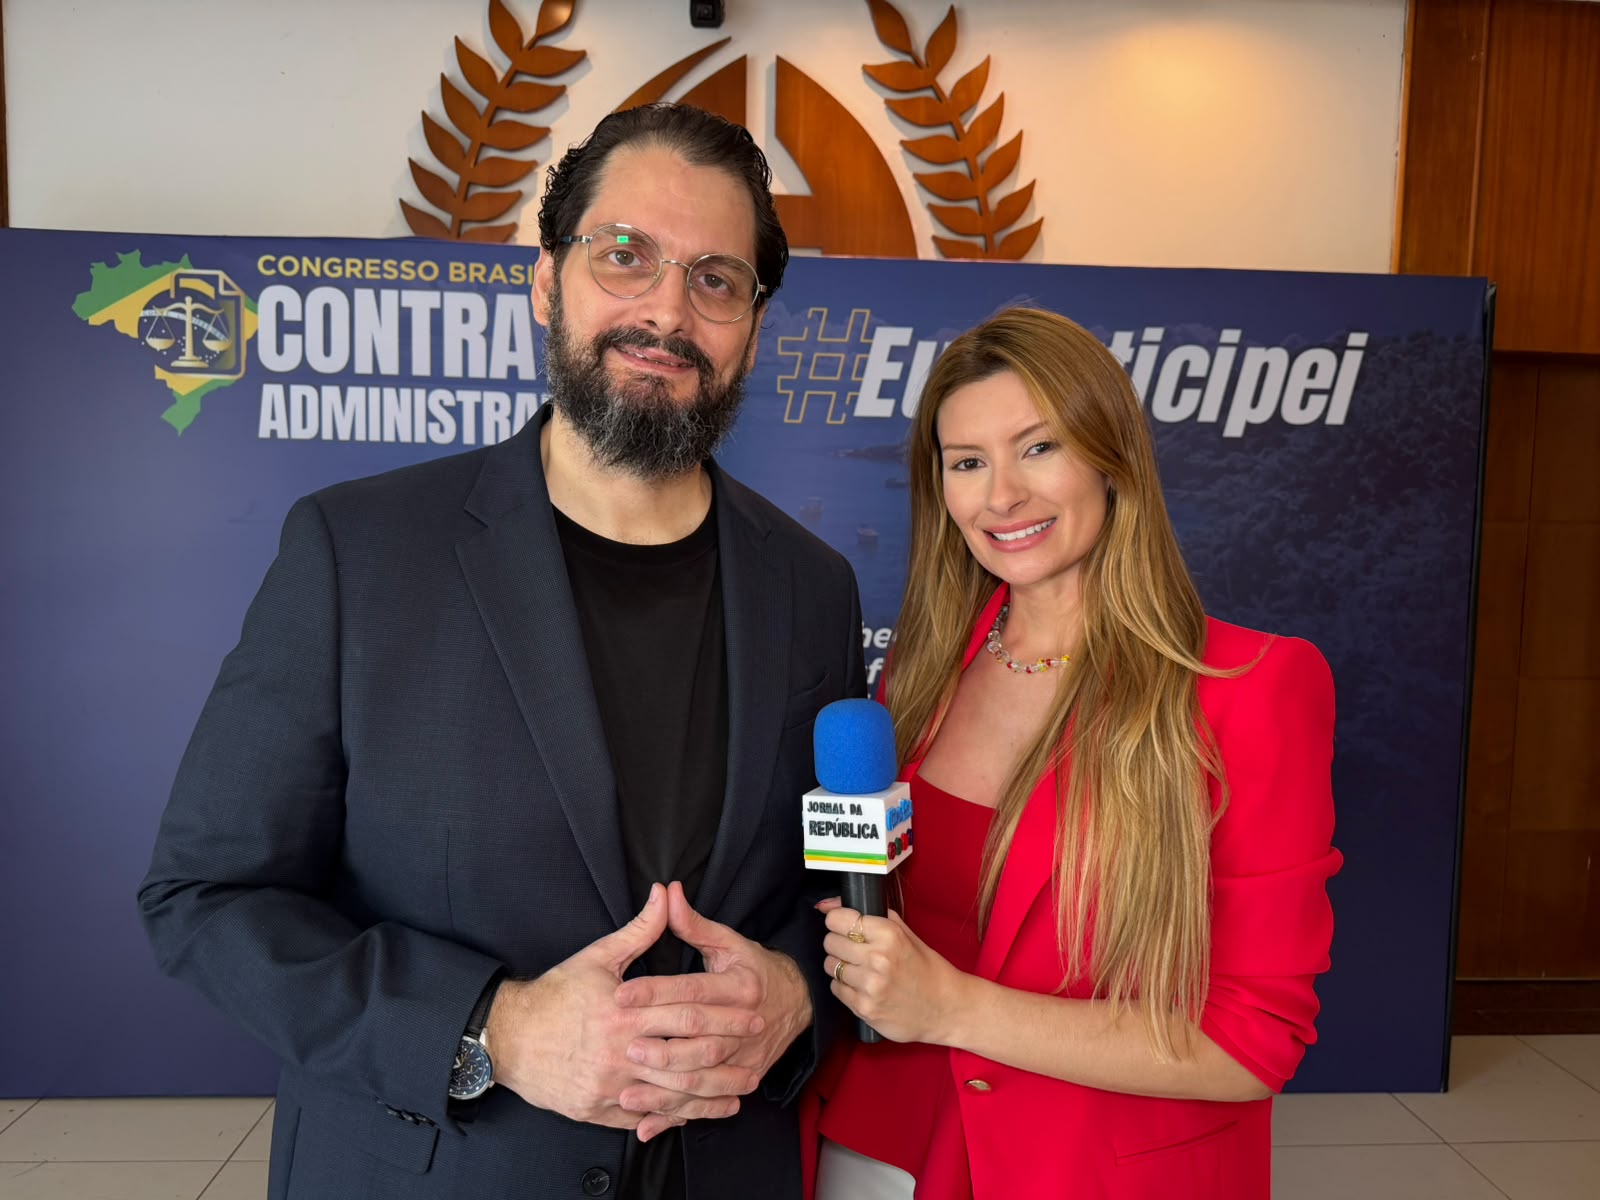
Fabrício Mareco subiu ao palco do Hotel Atlântico Búzios logo após Jacoby Fernandes.
O tema que levou ao Congresso Brasileiro de Contratos Administrativos não foi escolhido por acaso: reequilíbrio econômico-financeiro de obras e serviços de engenharia é onde o país concentra os maiores valores contratados e, proporcionalmente, os maiores litígios.
"A gente pôde abordar alguns mecanismos e instrumentos de equilíbrio dos contratos, como reajuste, repactuação e a própria revisão contratual", resumiu.
Auditor federal de controle externo do Tribunal de Contas da União, lotado na Auditoria Especializada em Contratações, Mareco não fala do tema em abstrato.
É engenheiro civil, com dupla diplomação pela École Centrale de Lyon, na França, e é o responsável pela atualização da parte de obras e serviços de engenharia do Manual de Licitações e Contratos do próprio TCU.
Três institutos que gestores confundem
A confusão entre reajuste, repactuação e revisão é a causa mais comum de pedido protocolado no lugar errado — e de negativa de pagamento por vício de fundamentação. A Lei 14.133 separou cada um em artigo próprio, com requisitos que não se comunicam.
| Instituto | Base legal | Quando cabe | O que recompõe |
|---|---|---|---|
| Reajuste em sentido estrito | Art. 92, § 3º, e art. 136, I | Anual, por índice, independente de pedido | Perda inflacionária ordinária |
| Repactuação | Art. 139 | Serviços contínuos com mão de obra, por data-base da categoria | Variação de custos de mercado e dissídio |
| Revisão (reequilíbrio) | Art. 124, I, "d" | Fato imprevisível ou previsível de consequência incalculável, força maior, caso fortuito, fato do príncipe | Quebra extraordinária da equação econômica |
Em condições normais de execução, o reajuste contratual é suficiente e o pedido de revisão não deve ser acolhido. É o que fixou o Acórdão 2167/2008 do TCU, Plenário: eventual alegação de que a metodologia de reajuste pactuada seria insuficiente para recompor itens específicos da planilha, em princípio, não pode ser admitida pela Administração.
O que a matriz de riscos já decidiu antes do problema acontecer
A Lei 14.133 tornou obrigatória, em contratos de grande vulto, a matriz de riscos como cláusula contratual — art. 25, § 1º, e art. 6º, XXVII. A consequência prática é direta: se o evento que quebrou o contrato já estava alocado ao contratado, não há reequilíbrio a pleitear.
O Tribunal de Contas do Distrito Federal já registrou caso em que a matriz apresentada era genérica e insuficiente para delimitar responsabilidades, o que, segundo o relator, contraria o dispositivo legal e tende a produzir litígio.
A orientação recorrente dos órgãos de controle é exigir detalhamento de cada risco: natureza exógena ou endógena, probabilidade, impacto financeiro estimado e medida de mitigação.
| Risco típico em obra pública | Alocação usual |
|---|---|
| Atraso na obtenção de licença ambiental | Administração, com dever de planejamento prévio |
| Insuficiência de recursos orçamentários | Administração |
| Variação cambial ordinária | Contratado |
| Variação extraordinária de insumo | Administração, mediante comprovação |
| Erro no projeto básico ou executivo | Administração |
| Produtividade da equipe e método construtivo | Contratado |
Há uma exceção que sobrevive a qualquer alocação: alteração unilateral determinada pela Administração e criação ou majoração de tributo por lei posterior à contratação, hipóteses em que o reequilíbrio é devido independentemente do que diz a matriz.
O padrão de prova que o TCU cobra
A parte mais útil da palestra é a que não aparece em manchete: o que o contratado precisa juntar para ter chance de deferimento. A Orientação Técnica IBR 009/2024 do Ibraop, cuja elaboração Mareco coordena, detalha o roteiro mínimo de instrução.
| Item exigido no pedido de revisão | Conteúdo |
|---|---|
| Fato gerador | Descrição da situação e demonstração da imprevisibilidade ou das consequências incalculáveis |
| Nexo causal | Comprovação do vínculo entre o fato e a elevação do custo do insumo |
| Data da ruptura | Marco temporal em que o equilíbrio se rompeu |
| Série histórica | Evolução dos insumos desequilibrados, com referências de custo utilizadas |
| Planilha comparativa | Variação percentual dos insumos da faixa A da Curva ABC, inclusive os que compensam o efeito |
| Duas planilhas simétricas | Uma contemporânea à proposta adjudicada, outra atual |
Sem as duas planilhas simétricas, não há como mensurar o desequilíbrio — e é exatamente aí que a maior parte dos processos naufraga.
Documento isolado não constrói prova: o Acórdão 7249/2016, Segunda Câmara, assentou que notas fiscais de fornecedores da contratada são insuficientes, por si sós, para caracterizar a alegada variação.
O Acórdão 8032/2023, Primeira Câmara, aplicou a mesma lógica ao câmbio: a variação da taxa cambial, para mais ou para menos, não pode ser considerada suficiente para, isoladamente, fundamentar reequilíbrio.
Só ganha relevância quando foge à normalidade do regime flutuante e produz onerosidade excessiva a ponto de romper a equação do contrato.
A prorrogação por culpa da Administração tem preço
Um dos pontos mais sensíveis é a chamada administração central — a estrutura indireta da empresa, que continua existindo enquanto a obra não anda.
O TCU reconhece o direito à compensação quando a paralisação decorre de culpa da Administração e o contratado comprova a impossibilidade de reaproveitar a fração da estrutura alocada àquele contrato.
O raciocínio vale também para prorrogações por atraso imputável ao poder público. Não basta alegar prejuízo: é preciso demonstrar que o custo indireto não migrou para outra obra no período.
2027 chega com uma nova conta
A segunda metade da palestra tratou do que ainda não aconteceu, mas já tem data. A reforma tributária instituída pela Emenda Constitucional 132/2023 e disciplinada pela Lei Complementar 214/2025 substitui a lógica de tributos sobre consumo por IBS e CBS, com transição federativa que se estende por anos.
"Falei também sobre os impactos da reforma tributária nos contratos administrativos, que a partir de 2027 a gente já vai sofrer com esses impactos", afirmou Mareco.
| Marco da transição tributária | Efeito contratual |
|---|---|
| EC 132/2023 | Cria IBS, CBS e o Regime de Compras Governamentais |
| LC 214/2025 | Disciplina a transição e o novo sistema |
| 2026 | Ano de teste das alíquotas e adaptação de sistemas |
| 2027 | Início da cobrança efetiva da CBS e da parcela estadual do IBS |
| PLP 33/2024 | Roteiro de recomposição de contratos firmados antes da reforma |
O ponto crítico é que a tributação integra a composição de preço de toda planilha orçamentária. Mudança de base, de alíquota ou de regime de crédito altera a equação econômica firmada, e a matriz de riscos não resolve isso sozinha — a lei prevê expressamente o reequilíbrio por majoração de tributo decorrente de lei posterior à contratação.
A resposta do controle é algoritmica
A pergunta da entrevista sobre inteligência artificial tem resposta concreta dentro do próprio TCU.
O tribunal desenvolve o Alice 360, plataforma de inteligência artificial generativa e busca vetorial que integra dados do Portal Nacional de Contratações Públicas e emite alertas explicáveis para indícios de sobrepreço, conluio e restrição competitiva.
A validação começou em outubro de 2025 na AudContratações e no Núcleo de Dados do tribunal.
| Ferramenta | Função |
|---|---|
| Alice 360 | Alerta de sobrepreço, conluio e restrição competitiva em tempo quase real |
| CPSI do TCU | Contratação de startups para fiscalizar obras por sensoriamento remoto e imagens |
| Integração PNCP | Base de dados alimentada automaticamente por editais e contratos |
Há também o Contrato Público para Solução Inovadora que o TCU usou para testar fiscalização remota de pavimentação urbana com análise de imagens por inteligência artificial.
A lógica é a mesma que interessa ao gestor municipal: acompanhamento de contrato deixa de depender exclusivamente da visita do fiscal ao canteiro.
"Trazer a inteligência artificial para otimizar o acompanhamento dos contratos. Por isso é um evento bem atual", disse o auditor.
Por que o tema virou prioridade
A legislação de contratações públicas e os entendimentos dos tribunais de contas mudam em ritmo constante. "É preciso ficar por dentro desses entendimentos dos tribunais de contas e dos novos regulamentos que saem", afirmou.
O Congresso Brasileiro de Contratos Administrativos, promovido pela Valeriote Cursos e Consultoria, reuniu o ministro Benjamin Zymler, Jacoby Fernandes, Ronny Charles, Christianne Stroppa e o próprio Mareco ao longo de três dias, com transmissão ao vivo e certificado válido para progressão de carreira.
A plateia, segundo a reportagem, manteve ocupação integral nos três dias.
Bio de Fabrício Mareco
Fabrício Helder Mareco Magalhães é auditor federal de controle externo do Tribunal de Contas da União, lotado na Auditoria Especializada em Contratações, e uma das principais referências nacionais em licitações, contratos administrativos e obras públicas.
Engenheiro civil pela Universidade Federal do Ceará, com dupla diplomação em Engenharia Generalista pela École Centrale de Lyon, na França, e mestrado em Engenharia de Transportes, construiu a carreira técnica antes de chegar ao controle externo: foi analista-tributário da Receita Federal, onde presidiu comissões de licitação e atuou como fiscal de contratos — experiência que lhe dá autoridade prática para falar sobre o que o gestor enfrenta na ponta.
No TCU, é o responsável pela atualização da parte de obras e serviços de engenharia do Manual de Licitações e Contratos do tribunal, referência usada por prefeituras e órgãos estaduais em todo o país.
Coordena no Instituto Brasileiro de Auditoria de Obras Públicas a elaboração da Orientação Técnica IBR 009/2024, que fixou diretrizes e requisitos de instrução para pedidos de revisão de contratos de engenharia por variação extraordinária de insumos — documento que hoje funciona como roteiro mínimo de prova aceito pelos órgãos de controle.
É membro da Comissão de Estudo de Obras Públicas do Instituto Brasileiro de Direito Administrativo e instrutor do Instituto Serzedello Corrêa, além de professor em cursos de pós-graduação no IDP, Verbo Jurídico e Escola Mineira de Direito.
Como autor, é coautor de "Desvendando o Estudo Técnico Preliminar na Contratação Pública" e de "Aspectos Práticos da Nova Lei de Licitações e Contratos".
Mantém atuação educativa expressiva no Instagram, no YouTube e no LinkedIn, onde reúne milhares de gestores públicos, advogados e fornecedores, e coordena a Comunidade Contratações Públicas, voltada à capacitação prática.
Em novembro de 2026, integrou a programação do Congresso Brasileiro de Contratos Administrativos, em Búzios, com palestra sobre reequilíbrio econômico-financeiro em obras e serviços de engenharia e os impactos da reforma tributária sobre os contratos a partir de 2027.
Sua comunicação é marcada pela precisão técnica e pela recusa do discurso genérico: prefere explicar quais documentos o gestor precisa juntar do que repetir o que a lei já diz.
Por Robson Talber @robsontalber Sigam e compartilhem o nosso Instagram. @jornalultimahoraonline
Nenhum comentário. Seja o primeiro a comentar!