Assine nossa newsletter e fique por dentro de tudo que rola na sua região.
O mercado de crédito imobiliário brasileiro vive um paradoxo: nunca tantos brasileiros quiseram a casa própria, e nunca foi tão caro financiá-la.
Segundo o Banco Central, a taxa média de juros do crédito livre para pessoas físicas chegou a 61,7% ao ano em agosto mas, nesse mesmo cenário, a Caixa Econômica ainda oferece taxas a partir de 4% ao ano pelo Minha Casa Minha Vida.
É entre esses dois extremos que opera Alessandra Leite, CEO da Up Home Assessoria e Financiamentos Imobiliários.
"Sobre crédito imobiliário, que é o que eu faço, a gente está vivendo uma crise complicada no país, essa taxa que está muito alta. Confesso que não é o melhor momento hoje para crédito imobiliário", reconheceu a executiva, com a franqueza de quem não precisa maquiar o cenário.
"Os bancos entraram um pouquinho numa recessão e não estão liberando tanto crédito así. Mas ainda assim a gente está com uma movimentação boa no mercado."
O mercado que resiste apesar da taxa
A conta que Alessandra faz na ponta do atendimento revela a seletividade real dos bancos: de cada dez clientes que procuram a Up Home, três ou quatro são negados.
"O restante a gente aprova com louvor", diz. E a leitura do ciclo econômico é de quem já viu outras crises. A economia funciona dessa forma.
Os bancos entram numa recessão pelo índice de inadimplência muito grande, aumenta um pouquinho a taxa de juros, mas o mercado se insere e continua girando. A roda não para.
A análise encontra lastro nos dados oficiais. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) da CNC, 81,7% das famílias brasileiras tinham dívidas a vencer em setembro de 2026 e 29,6% admitiam ter contas em atraso. Já o Mapa da Inadimplência da Serasa registrou 83,9 milhões de pessoas negativadas em julho, recorde histórico após 19 meses consecutivos de alta.
"Nunca foi diferente": o MEI e a documentação que trava o crédito
Quando o assunto é a dificuldade de aprovação, a CEO aponta o dedo para o problema mais comum: a informalidade financeira. "Muitos brasileiros acabam não declarando imposto de renda, ou declaram num valor mais baixo.
Quem trabalha com MEI encontra uma certa dificuldade: se ele tem movimentação bancária boa e faz a declaração, mesmo que naquele limite anual, e tem relacionamento bom com o banco, isso facilita. Mas tem muito MEI que não paga os impostos direitinho, acaba não tendo tanta movimentação na PJ e movimenta mais na pessoa física."
A solução está na estratégia de encaminhamento: "Nada que a gente não consiga resolver. Um banco aprova, o outro não, a gente está sempre correndo atrás.
Esse é o meu trabalho: tiro toda essa burocracia que o cliente tem quando chega numa agência, analiso, converso, entendo a necessidade e depois direciono para o banco específico que eu sei que vai aprovar com a menor taxa de juros."
A entrada de 20% e a renda que comprova o sonho
O mito de que financiamento é privilégio de alta renda cai na explicação técnica. "Existem perfis de cliente e bancos para cada perfil. Um assalariado que ganha até dois, três salários mínimos tem condições sim de financiar.
A gente tem a Caixa Econômica para isso, o Minha Casa Minha Vida, com subsídio do governo e taxa de juros mais baixa", esclarece. Qualquer um hoje consegue comprar um imóvel, desde que comprove a renda, tenha o nome limpo e pelo menos 20% de entrada.
O banco financia 80% a 75% do valor avaliado.
E o programa federal, reformulado em abril de 2026, ampliou esse alcance.
Segundo dados públicos do MCMV, o programa atende hoje famílias urbanas com renda bruta de até R$ 13 mil mensais, em quatro faixas: a Faixa 1, até R$ 3.200 de renda, tem juros de cerca de 4% a 5,25% ao ano e o maior subsídio do programa; a Faixa 4, voltada à classe média, financia imóveis de até R$ 600 mil com taxas próximas de 10% ao ano.
Compor renda: até quatro pessoas, inclusive amigos
Um dos pontos mais práticos da entrevista foi a composição de renda — a solução para quem sozinho não atinge o valor necessário. "O Bradesco e a Caixa Econômica permitem juntar até quatro rendas, incluir até quatro pessoas no contrato", revela Alessandra.
E não precisa ser parente: "Pode ser amigo. Não tem problema nenhum. Cada banco tem a sua particularidade, o seu regulamento. Se é cliente que compõe renda com amigo, com a noiva, com a mãe, com o tio, com o irmão, a gente direciona para o banco que acata essa questão."
A documentação básica é direta: RG, CPF, comprovação de renda e Imposto de Renda — no caso de pessoa jurídica, IR da pessoa física mais pró-labore. "Existe uma particularidade para cada perfil de cliente."
Aposentado pode financiar? Sim, com ressalvas
A pergunta que muita gente tem e pouca gente responde com clareza: aposentado tem direito ao financiamento? "Pode financiar sim, desde que a aposentadoria não tenha sido dada por algum tipo de doença, por invalidez", explica.
O motivo é técnico: pelo Banco Central, existem dois seguros obrigatórios no financiamento imobiliário — o de morte e invalidez (MIP) e o de danos físicos ao imóvel (DFI).
"A seguradora do banco vai fazer uma análise e dificilmente aceita, porque existe uma declaração pessoal de saúde preenchida. Se o cliente já é inválido, a seguradora não aprova esse crédito, mesmo ele tendo renda."
O mesmo raciocínio vale para condições preexistentes. "Um cliente que não anda, tetraplégico ou paraplégico, mas está em sã consciência, não existe impedimento numa questão dessa. Mas dependendo da doença, quem vai analisar é a seguradora, e ela vai dizer se está apto."
Aluguel por 30 anos x financiamento por 30 anos
O argumento que derruba o medo mais comum: "A pessoa fica naquele pensamento, com medo: 'nossa, 30 anos pagando o imóvel'. Se você mora de aluguel por 30 anos, quem está pagando o imóvel onde você mora é você mesmo, para o proprietário."
E a estatística que surpreende: "Já foi feita uma pesquisa e a média do brasileiro é que o imóvel fica entre 7 e 10 anos. Essa é a média."
18 anos, R$ 1 bilhão e uma assessoria gratuita
"Trabalho há 18 anos nesse mercado. Trabalhei 8 anos no Itaú Cred, em várias fintechs. São 3 anos de Up Home, mas 18 anos dentro do mercado imobiliário, em vários bancos. Nesses 18 anos, já assinei mais de R$ 1 bilhão em contratos imobiliários, somando todos os bancos", revela. "Minha assessoria é gratuita: os bancos me pagam para atender vocês."
E o método começa pelo fim: "Vamos aprovar seu crédito primeiro, ver qual a sua condição, quanto consegue liberar. A partir daí, com essa carta de crédito aprovada, você busca o imóvel que tem condições de comprar." O contato: Instagram @uphome_line assessoria.
O cenário em números
| Indicador | Dado (2026) |
|---|---|
| Juros do crédito livre (PF) | 61,7% ao ano (BC, agosto) |
| Famílias endividadas | 81,7% (Peic/CNC, setembro) |
| Famílias com contas em atraso | 29,6% (Peic/CNC, setembro) |
| Inadimplentes negativados | 83,9 milhões (Serasa, julho) |
| Juros do MCMV Faixa 1 | cerca de 4% a 5,25% ao ano |
| Entrada exigida | 20% do valor do imóvel |
| Composição de renda | até 4 pessoas (Caixa e Bradesco) |
| Prazo médio real | 7 a 10 anos |
Bio de Alessandra Leite
Alessandra Leite é CEO e fundadora da Up Home Assessoria e Financiamentos Imobiliários, empresa que atua em todo o Brasil na intermediação de crédito imobiliário em parceria com as principais instituições financeiras do país.
Especialista em estruturação de crédito, acumula 18 anos de atuação no mercado — dos quais 8 como consultora de negócios no Itaú Cred, com passagens por fintechs e por quase duas décadas em múltiplas instituições bancárias.
Nessa trajetória, assinou pessoalmente mais de R$ 1 bilhão em contratos imobiliários, soma de todos os bancos com que operou.
À frente da Up Home, estrutura um modelo de atendimento consultivo e gratuito para o cliente — a remuneração vem dos bancos —, responsável por reduzir a burocracia, cruzar perfis elegíveis com a política de crédito de cada instituição e conquistar aprovação onde o cliente sozinho já havia sido negado.
Atua com todos os perfis de renda: do assalariado enquadrado na Faixa 1 do Minha Casa Minha Vida aos clientes de renda alta, do MEI com dificuldade de comprovação aos aposentados que enfrentam as regras dos seguros obrigatórios.
Seu diferencial está na leitura técnica: analisa movimentação bancária, declaração de IR, composição de renda de até quatro titulares — familiares ou não — e a política de risco de cada banco antes de encaminhar o cliente. Instagram: @uphome_line assessoria.
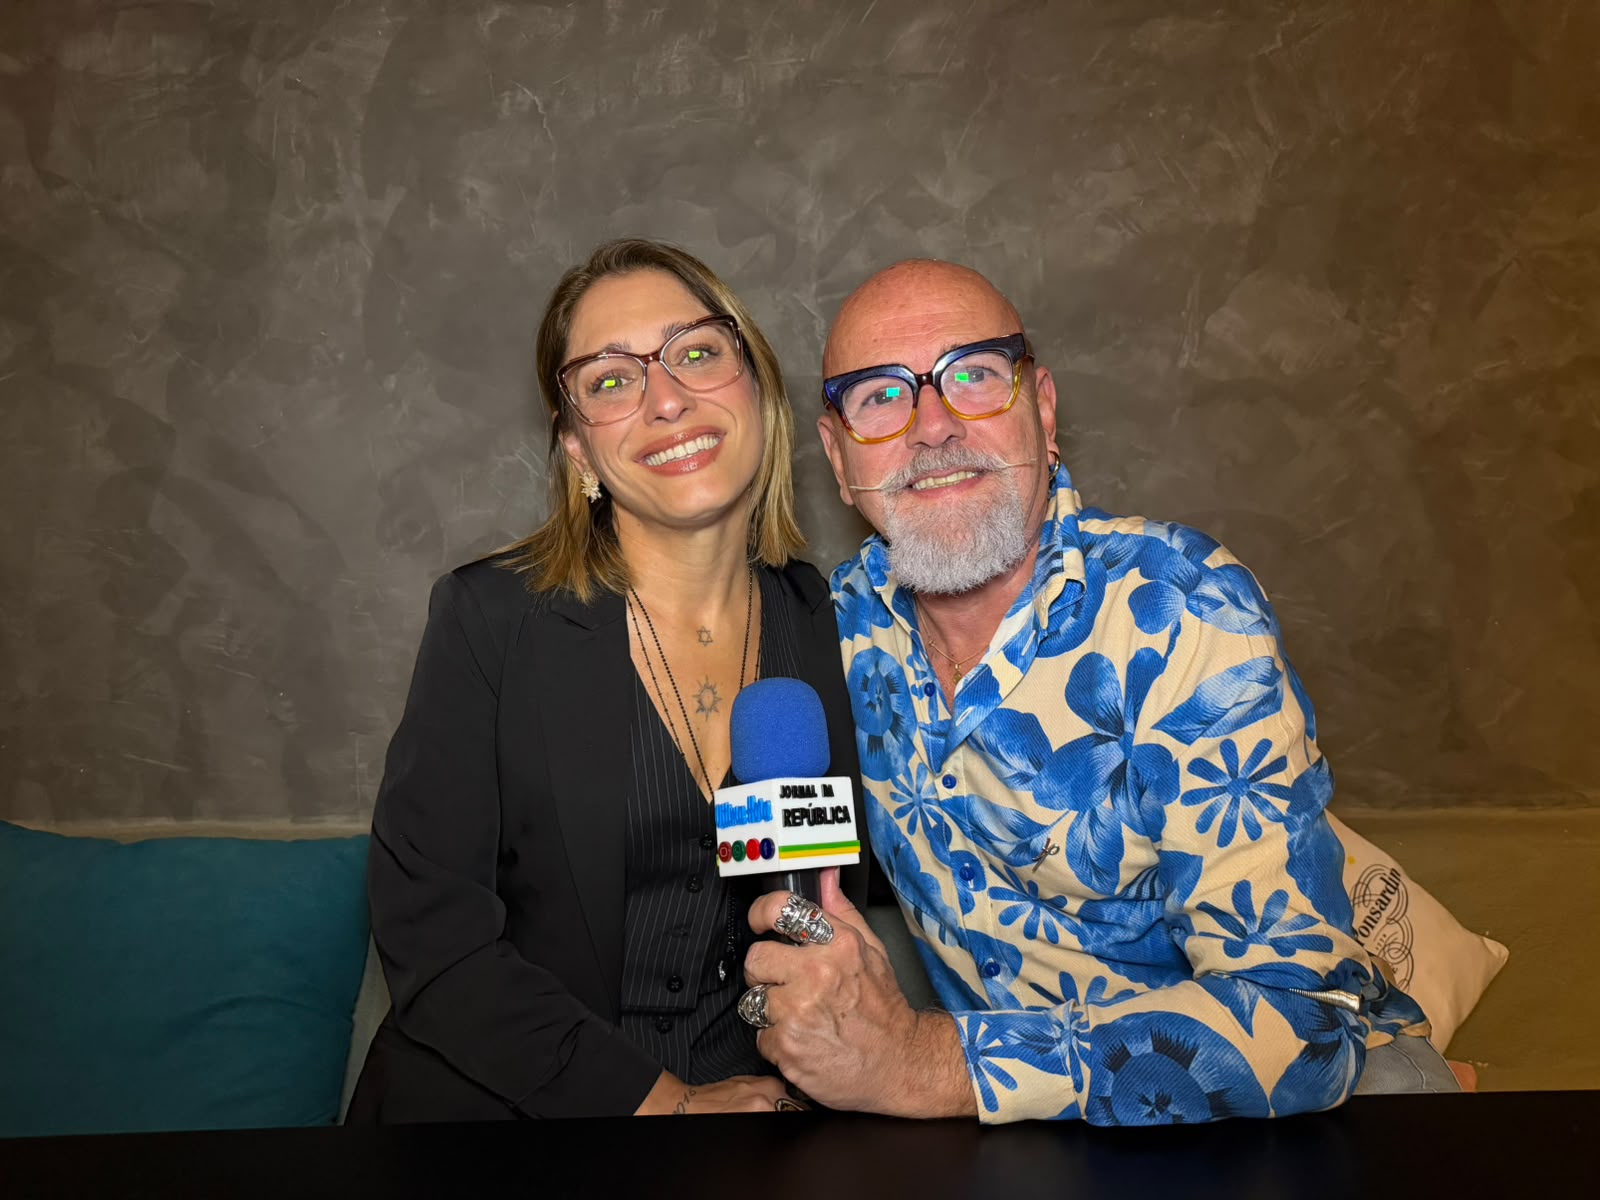
Por Robson Talber, @robsontalber, repórter Henrique Pianta, @piantahp.
Sigam e compartilhem o nosso Instagram @jornalultimahoraonline
Nenhum comentário. Seja o primeiro a comentar!