Assine nossa newsletter e fique por dentro de tudo que rola na sua região.

A pouco mais de 50 dias da entrada em vigor da CBS, o dado que mais preocupa o empresariado do lucro presumido já é oficial. O TCU aprovou em 28 de outubro a alíquota de referência de 11,3% para a contribuição que substitui PIS e Cofins — percentual 2,09 pontos acima da estimativa anterior, de 9,21%.
O alerta foi levado ao encontro do Banco de Negócios, no Shopping Barra World, por Gilberto Okasaki, da Retrix Consultoria Financeira. "Hoje o imposto tem que ser tratado de forma estratégica, desde o cadastramento de fornecedores até o modelo de precificação. Se não olhar com cuidado, as empresas vão se enforcar."
O diagnóstico do pequeno e médio empresário
A Retrix atua em um segmento específico: empresas que cresceram o suficiente para precisar de gestão financeira, mas ainda não têm estrutura para isso.
"Qual a maior dificuldade do pequeno e médio empresário? O dono faz tudo. Ele tem que fazer tudo e não detém todo o know-how da área financeira", afirmou.
O trabalho da consultoria é duplo. De um lado, retirar a área financeira da função operacional e elevá-la ao nível estratégico. De outro, assumir a execução do dia a dia — contas a pagar, receber, conciliação e fluxo de caixa.
| Frente da consultoria | O que resolve |
|---|---|
| Financeiro estratégico | Planejamento, precificação, análise de margem |
| Operacional | Contas a pagar e receber, conciliação, fluxo de caixa |
| Transição de fase | Estruturação para o próximo estágio do negócio |
| Reforma tributária | Revisão de preço, fornecedores e capital de giro |
O salto que muda a conta
O ponto mais concreto da entrevista foi o comparativo de alíquotas, e ele precisa de precisão.
No regime cumulativo — o do lucro presumido — a empresa paga hoje 3,65% sobre o faturamento (0,65% de PIS e 3% de Cofins), sem direito a crédito sobre as aquisições. A CBS entra com alíquota de referência de 11,3%, mas com creditamento amplo sobre as despesas tributadas.
A comparação direta de 3,65% para 11,35% é o que o mercado usa para dimensionar o choque, e o próprio TCU fixou 11,3%. A diferença, porém, não é carga final: é carga antes do aproveitamento de créditos. Para empresas de serviço com pouca despesa tributada, a carga efetiva se aproxima do teto. Para comércio e indústria com cadeia longa, o crédito reduz o impacto.
| Regime | Alíquota sobre faturamento | Direito a crédito |
|---|---|---|
| PIS/Cofins cumulativo (lucro presumido) | 3,65% | Não |
| PIS/Cofins não cumulativo (lucro real) | 9,25% | Sim, limitado |
| CBS — referência TCU 2027 | 11,3% | Sim, amplo |
| IBS 2027 | 0,1% | Sim |
| Alíquota padrão estimada (plena) | 26,5% a 28% | Sim |
Okasaki mencionou "11,35" na entrevista; o número oficial do TCU é 11,3%. A diferença é de arredondamento, e vale usar o dado do tribunal.
O problema real: o momento do pagamento
O ponto mais crítico da fala do consultor não é a alíquota, e sim o caixa.
"Vai impactar o fluxo de caixa das empresas por conta da antecipação dos impostos."
O diagnóstico está correto e tem nome técnico: split payment. A partir de 2027, o IBS e a CBS serão separados automaticamente no momento do pagamento da operação. Parte do valor da venda vai direto ao Fisco, sem passar pelo caixa da empresa.
O efeito é sutil e devastador para quem depende desse intervalo. Hoje, o tempo entre receber a venda e recolher o tributo funciona como capital de giro informal para milhares de pequenos negócios. Com o split, esse float desaparece.
| Mudança no caixa | Efeito prático |
|---|---|
| Split payment | Tributo retido no momento do pagamento, não no vencimento |
| Fim do float | Empresa perde o intervalo entre receber e recolher |
| Crédito financeiro | Só se credita o que foi efetivamente pago |
| Lucro preservado | Resultado econômico não muda; a disponibilidade, sim |
Segundo levantamento divulgado em outubro, 34% das médias e grandes companhias do país ainda não haviam feito nenhuma projeção sobre o impacto da reforma no fluxo de caixa. Entre pequenas empresas, a proporção tende a ser maior.
A precificação deixou de ser conta de margem
A orientação do consultor sobre precificação é onde está o valor prático da conversa.
"Precisa ser tratado desde o cadastramento de fornecedores." A frase resume um ponto que muita empresa ainda não assimilou: no novo modelo, o fornecedor deixa de ser apenas custo e passa a ser fonte de crédito. Comprar de quem não emite documento adequado significa perder crédito de IBS e CBS — e o custo efetivo da compra sobe.
| Decisão | Impacto na margem |
|---|---|
| Escolha do fornecedor | Fornecedor sem crédito encarece a operação |
| Preço de venda | Tributo passa a ser "por fora", visível ao cliente |
| Contratos em andamento | Sem cláusula de revisão, a empresa absorve o diferencial |
| Regime tributário | Simples pode optar pelo regime regular em março de 2027 |
| Mix de produtos | Alíquotas e regimes específicos mudam a rentabilidade relativa |
Há ainda um detalhe de calendário que poucos acompanham: empresas do Simples Nacional que vendem para outras empresas podem optar pelo regime regular do IBS e da CBS em janelas semestrais — a próxima é de 1º a 31 de março de 2027. Para quem tem cliente PJ, a decisão pode ser vantajosa, porque o crédito gerado é o que mantém o cliente.
O que acontece até 22 de dezembro
O número que o mercado usa como referência ainda não é definitivo. O cálculo do TCU será encaminhado ao Senado, que tem até 22 de dezembro para fixar a alíquota por resolução.
Enquanto isso, a versão do regulamento da reforma segue em revisão, com nova edição prevista para cerca de um mês. E o atraso na definição das alíquotas do Imposto Seletivo reduz o tempo de adaptação das empresas.
O cenário descrito por especialistas do setor é de pressão. "As empresas estão um pouco desesperadas", resumiu uma tributarista ao comentar o impacto da alíquota de 11,3%.
Onde encontrar
Os contatos divulgados foram: site retrixconsultoria.com.br, Instagram @retrixconsultoria e telefone (21) 99389-2539.
Onde o encontro acontece
A conversa ocorreu no Banco de Negócios, plataforma de networking corporativo fundada e presidida por Lébeo Ribeiro, com 19 anos de atuação no Rio de Janeiro. A organização realiza encontros mensais com empresários e investidores, com forte presença na Zona Oeste.
Para uma consultoria financeira, o fórum tem função de aquisição direta: o cliente que precisa de ajuda com caixa e precificação está na mesma sala, e a conversa começa antes do problema virar crise.
Bio de Gilberto Okasaki
Gilberto Okasaki é o responsável pela Retrix Consultoria Financeira (retrixconsultoria.com.br), consultoria carioca dedicada a pequenas e médias empresas que precisam estruturar a gestão financeira para dar o próximo passo no negócio.
Sua atuação parte de um diagnóstico recorrente no empreendedorismo brasileiro: o dono concentra todas as funções e, embora domine a operação do negócio, não tem formação nem tempo para a área financeira — o que trava decisões de preço, margem, investimento e captação.
A Retrix atua em duas camadas complementares: eleva a função financeira ao nível estratégico, com planejamento, análise de margem e precificação, e assume a execução operacional, com contas a pagar e receber, conciliação e fluxo de caixa.
Em 2026, com a aproximação da entrada em vigor da CBS, Okasaki passou a concentrar sua comunicação em um alerta objetivo: empresas do lucro presumido que pagam hoje 3,65% de PIS e Cofins sobre o faturamento, sem direito a crédito, serão tributadas pela alíquota de referência de 11,3% aprovada pelo TCU, com creditamento amplo mas com carga efetiva que varia conforme a cadeia de fornecedores.
Sua ênfase recai sobre o fluxo de caixa: com o split payment, o tributo passa a ser retido no momento do pagamento, e a empresa perde o intervalo entre receber e recolher que hoje funciona como capital de giro informal.
Defende que a preparação começa pelo cadastro de fornecedores porque comprar de quem não gera crédito encarece a operação e pela revisão da precificação e das cláusulas contratuais.
Em novembro de 2026, participou do encontro do Banco de Negócios, plataforma de networking corporativo fundada por Lébeo Ribeiro, no Shopping Barra World, na Zona Oeste do Rio de Janeiro. Mantém contato pelo Instagram @retrixconsultoria e pelo telefone (21) 99389-2539.
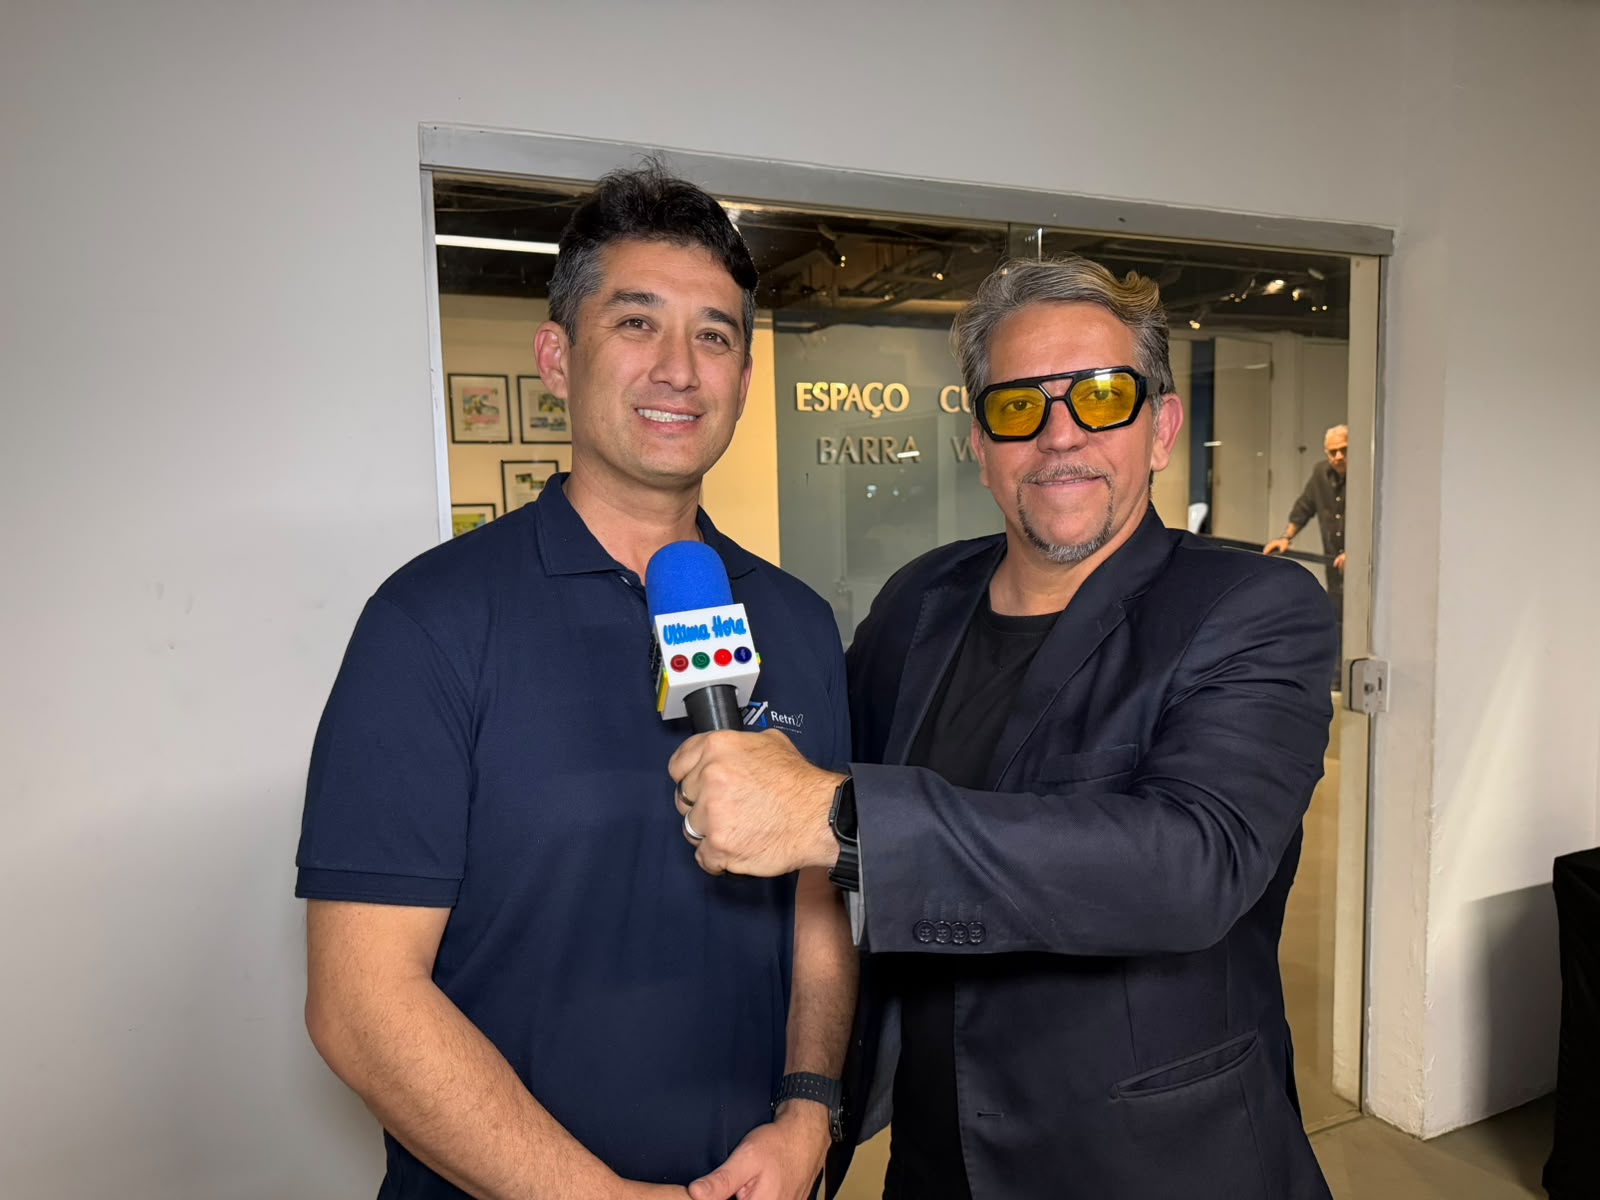 Por Robson Talber @robsontalber Repórter Antonio Lemos, @djportugues Sigam e compartilhem o nosso Instagram. @jornalultimahoraonline
Nenhum comentário. Seja o primeiro a comentar!